皆さま、こんにちは!
高知県で、山林や農地をはじめ、相続後の扱いに困っている土地や建物、売却・処分が難しい不動産の整理を支援している福島屋代表の上田です。
土地を所有していると、毎年のように固定資産税の納税通知書が届きます。
しかし、所有している土地が道路に接していなかったり、形が悪く使いにくかったり、道路との高低差が大きかったりしても、納税通知書は問答無用で届きます。
上水道の本管から離れており、引込みに多額の費用がかかる土地も同じです。
固定資産税の土地の評価額は、原則として3年に1度、評価替えが行われます。
しかし、評価替えが行われるからといって、所有している土地の不利な条件がすべて適切に評価へ反映されているとは限りません。
土地の評価額に疑問があるなら、所有者自身が土地の状況を把握し、評価額が適切かどうかを確認することが大切です。
評価に問題があると考える場合は、その根拠を整理し、行政に見直しを申し出ましょう。
何も言わずに納税通知書を受け取り、税金を払い続けるだけでは、評価額に疑問があっても、そのままになってしまいます。
そこで本日は、固定資産税の評価額に疑問があるとき、所有者は何を確認し、どのように行政へ申し出ればよいのかについて、話してまいります。
あなたの土地の評価額は、土地の問題を正しく反映していますか?
固定資産税の土地評価は、総務大臣が定める固定資産評価基準に基づいて行われます。
宅地の評価では、道路の状況や公共施設等との位置関係、土地の形状、周辺環境などが評価に関係します。
そのため、道路に接していない土地、形状が悪く利用しにくい土地、道路との高低差が大きい土地などは、こうした条件が評価額にどのように反映されているかを確認することが重要です。
また、固定資産評価基準に基づく具体的な評価の取り扱いには、市町村ごとの評価実務や取扱基準が関係します。
同じような条件の土地でも、所在地や個別の状況によって、評価額の算定に影響する条件は異なります。
一方、土地の所有者が「この土地は使いにくい」「売却できない」「利用するために費用がかかる」と感じていても、その事情だけで固定資産税評価額が下がるわけではありません。
大切なのは、土地のどのような条件が評価に関係するのかを整理し、それらが実際の評価額に適切に反映されているかを確認することです。
行政が所有者に代わって、すべての土地の問題点を探し、個別に減税を提案してくれると期待するのではなく、所有者自身が評価額に疑問を持ち、具体的に申し出る姿勢が必要です。
土地の条件を整理し、評価額に疑問がないかを確認する
土地の条件には、評価に関係するものと、土地の利用や売却に影響するものがあります。両者を混同せず、具体的な事実を整理することが重要です。
道路に接していない土地
道路に接していない土地や、他人の土地を通らなければ出入りできない土地は、建築や土地の利用に制約が生じます。
こうした土地では、道路との関係や土地の利用条件を整理し、評価額の算定でどのように扱われているのかを確認します。
「道路に接していない」という事実だけで、固定資産税評価額が自動的に一定額下がるわけではありません。
形が悪い土地、細長い土地
三角形の土地、不整形な土地、間口が狭く奥行きが長い土地などは、整った形状の土地と比べて利用しにくく、土地の利用価値が低くなります。
宅地の評価では、標準的な土地の形状などを踏まえて評価する仕組みがあります。
所有する土地の形状と評価上の扱いを照らし合わせ、疑問があれば具体的に説明を求めます。
道路との高低差が大きい土地
道路より土地が高い、または低い土地では、出入りや利用に制約が生じます。
高低差があるという事実だけで、固定資産税評価額が必ず下がるわけではありませんが、高低差が土地の利用にどのような影響を与えているかを整理し、評価上の扱いを確認します。
崖がある土地
崖がある土地では、土地全体を同じように利用できるとは限りません。土地の形状や現況、実際に利用できる範囲を把握することが重要です。
崖があるという理由だけで、固定資産税評価額が一律に減額されると判断することはできませんが、土地の現況と所在地の市町村の評価方法を照らし合わせて確認します。
上水道の本管まで距離がある土地
上水道の本管まで距離がある土地では、水道を利用するための引込み工事に費用がかかります。
土地の利用条件を整理する際には、本管までの距離や引込みに必要な工事の内容を把握することが重要です。
宅地の評価では、公共施設等への距離や利用上の便などが考慮されます。土地の水道に関する条件についても、評価上どのように扱われているかを確認し、疑問があれば具体的に説明を求めます。
「税金が高い」と言うだけではなく、根拠を示して申し出る
固定資産税評価額に疑問があるときは、納税通知書や課税明細書を確認し、土地の状況を整理します。
確認する資料は、次のとおりです。
- 固定資産税の納税通知書・課税明細書
- 土地の所在地、地目、地積が分かる資料
- 土地の形状や道路との関係が分かる地図・図面
- 高低差や崖など、土地の現況が分かる写真
- 上水道の本管の位置や引込み状況が分かる資料(水道台帳など)
そのうえで、不動産の所在地を管轄する市町村の固定資産税担当窓口に、評価額の算定内容について説明を求めます。
申し出る際には、単に「税金が高いので安くしてほしい」と伝えるのではなく、土地のどの条件に疑問があるのかを具体的に示すことが大切です。
例えば、土地の形状や道路との関係などについて、評価上どのように扱われているのかを質問します。説明を受けても評価額に不服がある場合は、正式な審査の申出を行う。
これが、所有者自身ができる対応です。
評価額に不服があるときは、正式な審査の申出を行う
固定資産税の評価額に不服がある納税者には、固定資産評価審査委員会に審査の申出をする制度があります。
審査の申出ができるのは、固定資産課税台帳に登録された「価格(評価額)」に関する不服に限られます。
審査の申出ができる期間は、原則として納税通知書を受け取った日の翌日から3か月以内です。なお、固定資産税の評価替えは、3年に1回(基準年度)のため、基準年度以外の年度は原則として審査の申出ができません。
なお、正式な審査の申出は基準年度に限られますが、評価額への疑問や不利な条件は、基準年度以外の年度でも市町村窓口に陳述することができます。
陳述を受けた市町村が現地を確認し、評価額を見直すことがあります。見直しの結果、過去にさかのぼって税額が還付される場合もありますが、時効が成立していると還付を受けられないことがあります。
来年(令和9年度)は、3年に1回の評価替えの基準年度にあたり、高知市をはじめ高知県内の市町村でも土地の評価額が見直されます。
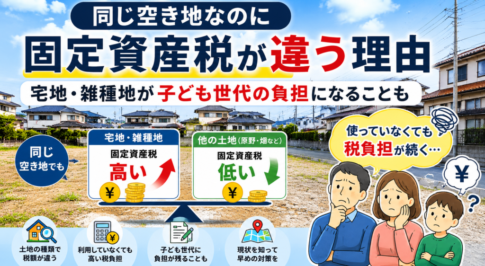
特に、市街化区域に宅地や雑種地を所有している方は、評価額が高くなりやすい地域であるだけに、道路との関係や土地の形状などの不利な条件が評価額に適切に反映されているかどうかを確認することが重要です。
まとめ|何も申し出なければ、見直しの機会は生まれない
固定資産税の評価額に疑問があるなら、納税通知書を受け取って税金を払い続けるだけで終わらせるべきではありません。
道路との関係、土地の形状、高低差、崖、水道の利用条件など、土地の利用に不利な条件を整理し、評価額の算定に疑問があれば、まずは不動産の所在地を管轄する役所に申し出てください。
固定資産税評価額の見直しは、福島屋の実務でも、土地の売買や譲渡を検討するうえでも最重要事項の一つです。
なぜなら、固定資産税の負担は、現在の所有者だけでなく、土地を引き継ぐ人にとっても無視できない問題だからです。
税負担を軽減できれば、引継ぎ手にとって土地を保有する負担が小さくなり、引継ぎを検討する余地が生まれます。
売買や譲渡を考える際、土地の条件に対して固定資産税評価額が適切かどうかを確認することは、現在の所有者が取り組むべき重要な課題です。
不動産を次の人へ引き継ぐことを考えるなら、現在の所有者が税負担を適正な水準に整えておくことが重要です。
高知県の不動産整理でお困りではありませんか?
・法規制や条例、立地条件に制限がある
・権利関係が整理できず動かせない
・地番は分かるが、場所も現況も分からない
・繁茂や倒木の危険で行政から指導を受けている
・空き家の老朽化や解体に困っている
・長年固定資産税だけを払い続けている
何から始めればよいか分からない方へ
福島屋では、相続した不動産や長年放置された不動産について、現状やお困りごとを確認し、状況に応じた整理方法と具体的な進め方をご提案します。
・事情が複雑で整理できない
・何から手を付ければよいか分からない
このようなお悩みもご相談ください。
まずは現在の状況を整理するところから始めませんか。
福島屋の不動産整理支援
高知県内の空き家や山林、農地など、相続や処分でお困りの不動産についてご相談ください。
▶ 不動産整理支援ページはこちら
高知県の不動産整理は福島屋へ
📞 080-8557-4792
▶ 不動産整理のご相談はこちら