皆さま、こんにちは!
高知で相続不動産や空き家、売却・処分が難しい不動産を専門に扱う、株式会社福島屋代表の上田です。
相続した不動産のことでよくあるのが、もともといくらで買ったのかが分からないことです。
何十年も前に買った土地の領収書や契約書を保管されている方は少ないです。
その場合問題になるのが、売却した時の譲渡所得税です。
売却価格から購入価格を引いた利益に対して税金がかかってきますが、購入価格が不明の場合は5%ルールが適用されます。
5%ルールでは、売却価格の5%が購入価格とみなされるので、500万円で土地を売った場合、25万円が購入価格とされ、475万円に対して譲渡税(所有期間5年超えで20.315%)がかかってきますので、約100万円の納税となります。
さすがに25万円の購入価格は安すぎると誰もが言われますが、これが国税のルールです。
そんなときに使えるのが、「低未利用土地等を譲渡した場合の長期譲渡所得の特別控除(通称:低未利用土地等の特例)」です。
そこで本日は、相続不動産の取得費が分からない方におすすめの「低未利用土地等の特例」について話してまいります。
低未利用土地等の特例とは
譲渡所得から最大100万円を控除できる特例
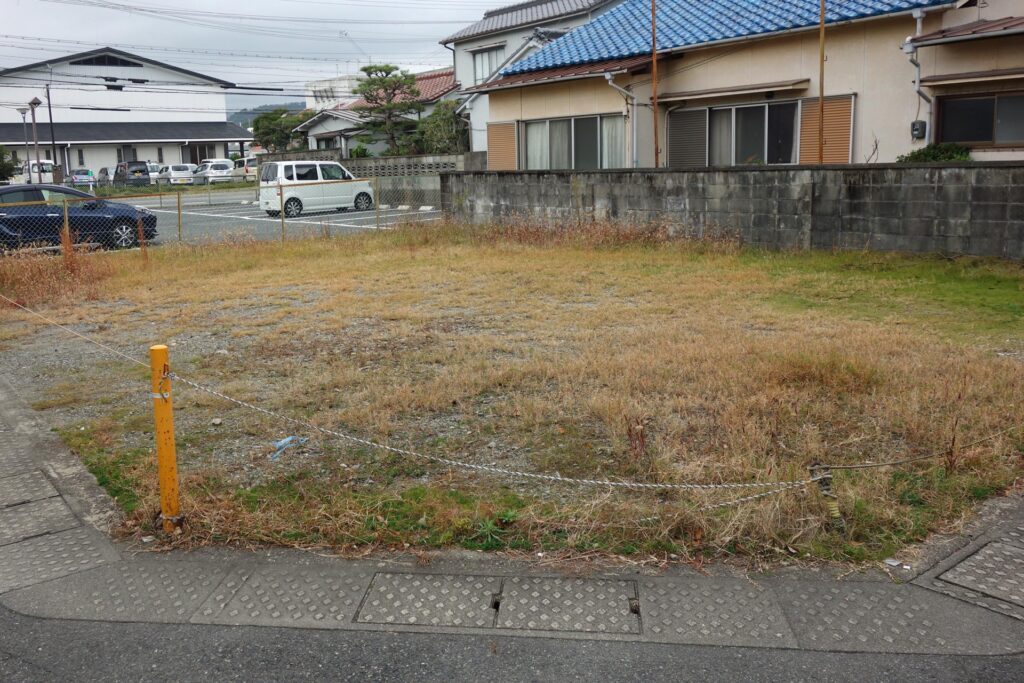
下記8つの適用条件を満たしたうえで、個人が低未利用地(空き地や空き家付き土地など)を売却した場合、譲渡益から100万円が差し引かれ、その分、所得税・住民税の負担が軽くなります。
- 譲渡所得から最大100万円を控除
- 共有名義の場合、各所有者ごとに100万円まで適用可能
- 譲渡益が100万円以下の場合は、課税なし(実質非課税)
適用の主な条件
- 譲渡者が個人であること
法人ではなく個人の所有する土地であること。相続で取得した土地も対象です。 - 土地が「低未利用地等」に該当すること
空き地、空き家付き土地、または利用が著しく低い土地など、有効活用されていない土地である必要があります。
→ 自治体が発行する「低未利用土地等確認書」で確認を受ける必要があります。 - 譲渡価格が一定額以下であること
原則:500万円以下
※ただし、次の区域に該当する場合は、上限が800万円以下まで拡大されています。
・市街化区域
・用途地域が定められている都市計画区域
・所有者不明土地対策計画を作成した市町村の区域 - 買主が特別の関係にないこと
売主と買主が、親族など特別の関係にある人どうしではないこと。 - 所有期間が5年を超えていること
譲渡した年の1月1日時点で、土地の所有期間が5年を超えていること(相続の場合は、被相続人の所有期間を通算できます)。 - 譲渡地が都市計画区域内に所在すること
都市計画区域内の土地であることが必要です。なお、市街化区域や用途地域が定められている区域などでは、譲渡価格の上限が800万円に拡大されます。 - 期限の要件を満たしていること
・令和10年(2028年)12月31日までに譲渡したものであること(令和8年度税制改正で延長)。
・確定申告時に「低未利用土地等確認書」および売買契約書の写しを添付すること。 - 譲渡後に買主が土地を利用すること
譲渡後も低未利用のままの場合や、買主が利用せずに第三者へ転売する場合は、原則として認められません。 - 他の特例と重複して受けていないこと
同じ年に、空き家の3,000万円特別控除など、一定の他の特例を受けていないことが必要です。
手続きについて
申告場所
管轄の税務署に確定申告
添付書類
・譲渡所得の内訳書(税務署でもらえる)
・低未利用地の証明書(市役所でもらえる)
・売買契約書のコピー
いつまでに売ればいいの?
令和7年12月31日まで
まとめ|相続不動産の売却には「低未利用土地等の特例」を賢く活用しよう
「低未利用土地等の特例」は、「相続空き家の3,000万円控除」が使えない昭和56年6月1日以降の建物や、取得費が分からない土地にも適用できる節税制度です。(延長・要件は確認済)
築古の空き家や利用されていない土地を低価格で売却する際の有効な税負担軽減策として、ぜひご活用ください。
高知県の不動産整理でお困りではありませんか?
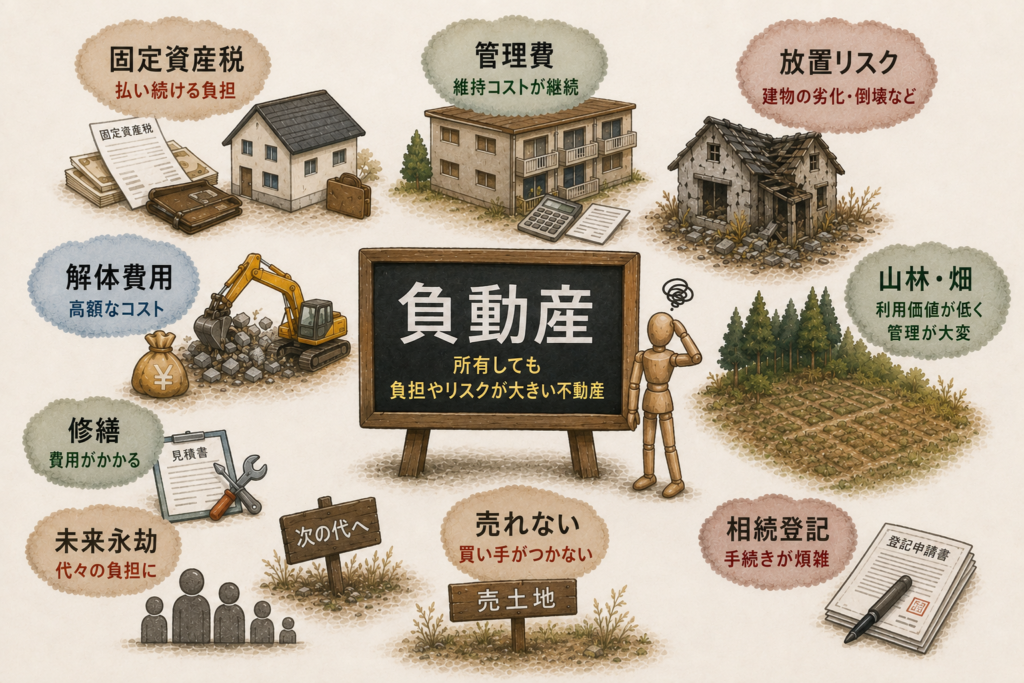
・法規制や条例、立地条件に制限がある
・権利関係が整理できず動かせない
・地番は分かるが、場所も現況も分からない
・繁茂や倒木の危険で行政から指導を受けている
・空き家の老朽化や解体に困っている
・長年固定資産税だけを払い続けている
何から始めればよいか分からない方へ
福島屋では、相続した不動産や長年放置された不動産について、現状やお困りごとを確認し、状況に応じた整理方法と具体的な進め方をご提案します。
・事情が複雑で整理できない
・何から手を付ければよいか分からない
このようなお悩みもご相談ください。
まずは現在の状況を整理するところから始めませんか。
福島屋の不動産整理支援
高知県内の空き家や山林、農地など、相続や処分でお困りの不動産についてご相談ください。
▶ 不動産整理支援ページはこちら
高知県の不動産整理は福島屋へ
📞 080-8557-4792
▶ 不動産整理のご相談はこちら