皆さま、こんにちは!
高知で相続不動産や空き家、売却・処分が難しい不動産を専門に扱う、株式会社福島屋代表の上田です。
不動産を相続した際に避けて通れないのが「相続税評価額」の確認です。
この評価額をもとに相続税が計算されるため、正確な理解が非常に重要です。
ただし、不動産の「相続税評価額」は実際の市場価格(実勢価格)とは異なります。土地は主に路線価方式または倍率方式、建物は原則として固定資産税評価額をもとに評価します。
そこで本日は、相続税評価額の基本と、高知県内の土地・建物を評価する際に確認すべき事項について話してまいります。
相続税評価額とは?
相続税評価額とは、相続税を算出するために定められた不動産の評価額です。
市場価格ではなく、国や自治体が定めた基準をもとに計算します。
- 土地:国税庁が公表する「路線価」または「倍率方式」で算出
- 建物:原則として「固定資産税評価額」をもとに算出
相続税評価額と実際の売却価格は、評価の目的や計算方法が異なります。相続税評価額から、売却できる金額を判断することはできません。
土地の評価方法(路線価方式)
路線価が定められている地域の宅地は、路線価方式で評価します。
路線価とは?
「路線価」とは、国税庁が毎年7月に発表する、道路に面した1㎡あたりの土地の価格です。
この価格に土地の面積や補正率を掛け合わせて相続税評価額を求めます。
計算例
- 路線価:20万円/㎡
- 土地面積:150㎡
土地の相続税評価額 = 20万円 × 150㎡ = 3,000万円
ただし、土地の形状や奥行き、角地などの条件によっては「補正率」を加味して調整します。
倍率方式による評価(土地)
郡部や山間部などで路線価が設定されていない地域では、固定資産税評価額 × 評価倍率 で算出する「倍率方式」が採用されます。
倍率は、国税庁の「評価倍率表」で地域ごとに定められています。
建物の評価方法
自用の建物は、原則として固定資産税評価額で評価します。
貸家などは、利用状況に応じた調整が必要です。
固定資産税の納税通知書や、役所で発行される「固定資産評価証明書」で確認できます。
相続税評価額は固定資産税評価額の約1.1倍?
固定資産税評価額に一律で1.1倍を掛けても、相続税評価額を求めることはできません。
路線価方式では、路線価と土地の面積、形状などをもとに評価します。倍率方式では、固定資産税評価額に、国税庁が対象地について定めた倍率を掛けます。
この倍率は、所在地や土地の種類、評価する年によって異なるため、対象地の評価倍率表を確認する必要があります。
高知県内でも、土地の評価方法は所在地によって異なる
相続税の土地評価は、「高知市だから何倍」「山間部だから1.1倍」と一律に計算できるものではありません。
対象地の所在地や土地の種類に応じて、評価方法を確認する必要があります。
| 評価方法 | 計算の基本 | 確認する資料 |
|---|---|---|
| 路線価方式 | 路線価に土地の面積を掛け、形状などに応じて補正する | 国税庁の路線価図 |
| 倍率方式 | 固定資産税評価額に、対象地に適用される倍率を掛ける | 国税庁の評価倍率表 |
※上表は宅地の評価の基本です。農地や山林は、その種類や所在する地域によって評価方法が異なります。
固定資産税評価額だけで相続税評価額を判断しない
固定資産税評価額に一律で1.1倍を掛けても、正しい相続税評価額になるとは限りません。
まず対象地に適用される評価方法を確認し、相続が発生した年の路線価図・評価倍率表を使用することが大切です。
路線価と固定資産税評価額の調べ方
✅ 路線価の確認方法
国税庁の「路線価図」で、都道府県 → 市町村 → 該当地域を選択すると、道路ごとの路線価を無料で確認できます。
✅ 固定資産税評価額の確認方法
市町村から届く「固定資産税納税通知書」または、市役所・町役場の資産税課で発行される「固定資産評価証明書」で確認可能です。
まとめ|不動産の相続税評価に詳しい税理士へ相談を
- 宅地は、対象地に応じて路線価方式または倍率方式で評価する
- 固定資産税評価額に一律で1.1倍を掛ける方法では、正しい評価額を求められない
- 農地や山林は、土地の種類や所在する地域に応じた評価方法を確認する
- 相続が発生した年の路線価図・評価倍率表を使用する
相続税評価額の算定は、税額計算だけでなく、遺産分割や不動産売却の判断にも大きく影響します。
正確な評価を把握するためには、土地評価に精通した税理士へ相談することをおすすめします。
高知県の不動産整理でお困りではありませんか?
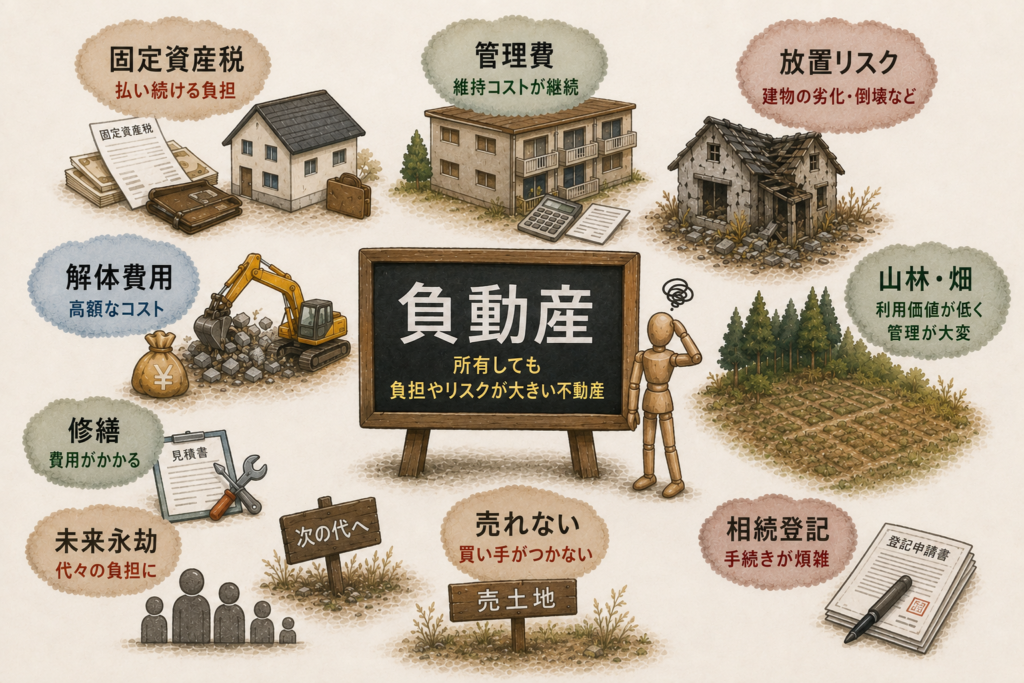
・法規制や条例、立地条件に制限がある
・権利関係が整理できず動かせない
・地番は分かるが、場所も現況も分からない
・繁茂や倒木の危険で行政から指導を受けている
・空き家の老朽化や解体に困っている
・長年固定資産税だけを払い続けている
何から始めればよいか分からない方へ
福島屋では、相続した不動産や長年放置された不動産について、現状やお困りごとを確認し、状況に応じた整理方法と具体的な進め方をご提案します。
・事情が複雑で整理できない
・何から手を付ければよいか分からない
このようなお悩みもご相談ください。
まずは現在の状況を整理するところから始めませんか。
福島屋の不動産整理支援
高知県内の空き家や山林、農地など、相続や処分でお困りの不動産についてご相談ください。
▶ 不動産整理支援ページはこちら
高知県の不動産整理は福島屋へ
📞 080-8557-4792
▶ 不動産整理のご相談はこちら